
「過去最高水準の賃上げ」は本当?ニュースの落とし穴
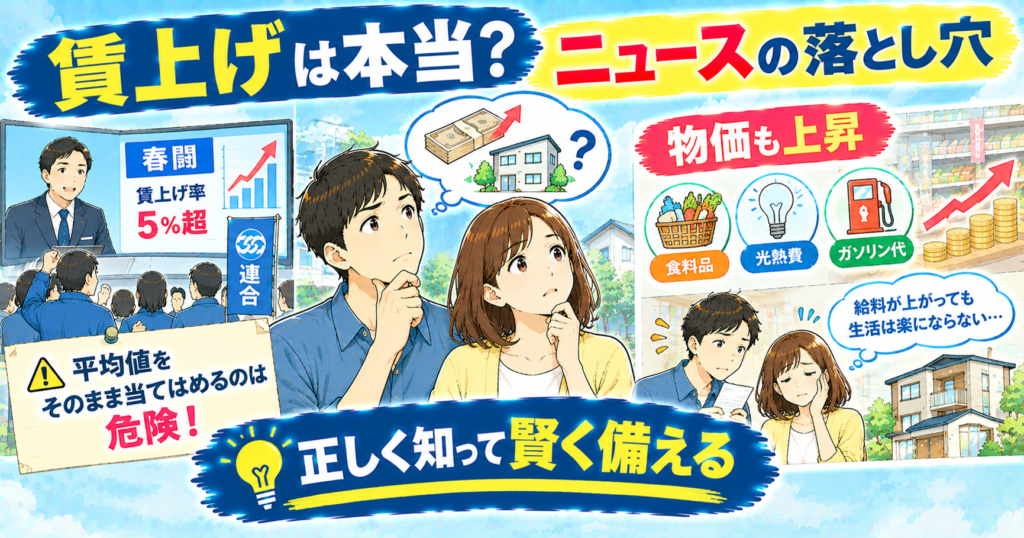
ニュースでは「春闘(春季生活闘争)で賃上げ率が5%を超えた」といった景気の良い話題を耳にすることがあります。実際に、労働組合の中央組織である連合の取り組みなどにより、賃上げの動きは活発化しています。
しかし、「平均的な給与の上昇」をそのまま自分に当てはめて鵜呑みにするのは危険です。大企業と中小企業、職種によって給与の上がり方は異なりますし、給与が上がればその分、税金や社会保険料の負担も増えてしまいます。
さらに、消費者物価指数の上昇に見られるように、食料品や光熱費、ガソリン代など、あらゆる生活コストも上がっています。「給料が上がったから生活が楽になる、家を買っても大丈夫」と単純に考えるのは避けましょう。
日銀の利上げで家づくりはどうなる?今建てるのは危険?
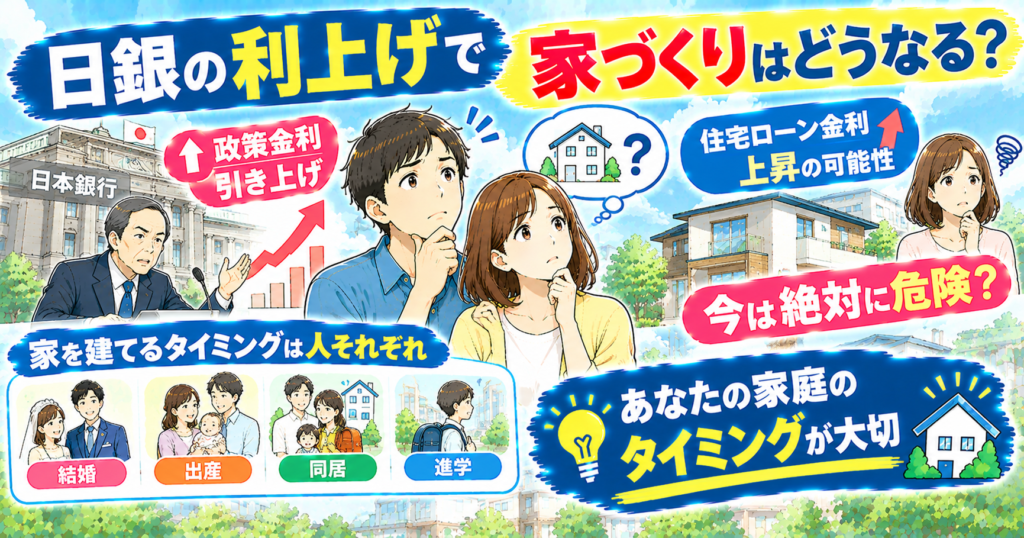
日本銀行による政策金利の引き上げにより、「これからは住宅ローン金利もどんどん上がるのでは?」と不安に思う方も多いでしょう。これまでの「超低金利がずっと続く」という常識は、一度捨てたほうが安全です。
だからといって、「今は家を建てるべきではない」「絶対に危険だ」と一概に言えるわけではありません。世の中の景気や金利の動向以上に大切なのは、「あなた自身の家庭のタイミング」です。結婚、出産、同居、子どもの進学など、ライフスタイルが変化するタイミングは人それぞれ。世間のニュースだけで判断せず、自分たちの状況を見極めることが重要です。
金利上昇・物価高時代に失敗しない「家づくり5つのステップ」
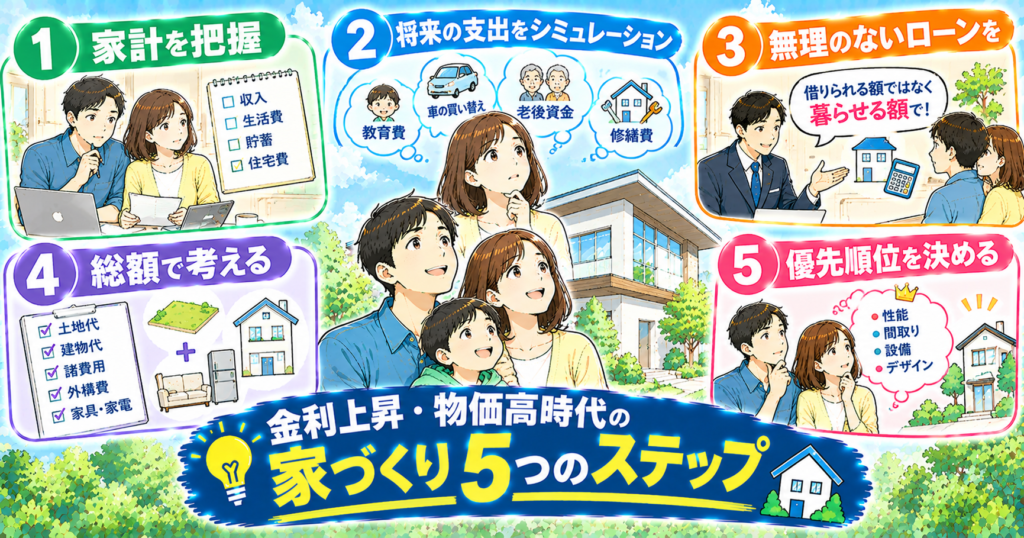
これからの時代に家を建てるなら、「建てた後の暮らし」を最優先に考える必要があります。無理なく住み続けるための5つのステップをご紹介します。
1. 今の家計を正確に把握する
まずは、毎月いくら生活費を使っているのかを洗い出しましょう。厚生労働省の統計調査などでも賃金の動向は発表されていますが、家づくりで大切なのは世間の平均ではなく「自分たちのリアルな手取り額と支出」です。
2. 将来の支出をシミュレーションする
子どもの教育費、車の買い替え、老後資金、そして将来の家の修繕費など、これから先にかかるお金を見積もります。家を持つと、固定資産税や火災保険料などの維持費もかかる点に注意が必要です。
3. 「借りられる額」ではなく「暮らせる額」でローンを組む
銀行は「あなたの年収なら〇〇万円まで借りられますよ」と教えてくれますが、それをそのまま予算にしてはいけません。食費や光熱費と違い、住宅ローンは簡単に節約できない固定費です。「今払えるか」ではなく、「10〜20年後も無理なく払えるか」を基準に予算を決めましょう。
4. 家づくり全体の予算(総額)で考える
土地代と建物代だけでなく、諸費用、外構(お庭や駐車場)、家具・家電の購入費まで含めた「総額」で計画を立てることが失敗を防ぐコツです。
5. 「何にお金をかけるか」優先順位を決める
住宅の性能、間取り、最新設備、デザインなど、すべてを最高グレードにすると予算はいくらあっても足りません。「自分たちの暮らしにとって何が一番大切か」を家族で話し合い、メリハリをつけましょう。
「待つ」という選択肢も立派な戦略
もし、今の家計状況でシミュレーションしてみて「少し厳しいな」と感じたら、無理に今すぐ建てる必要はありません。「待つ」という選択肢も有効です。
とはいえ、ただ何もしないのではなく、家計の見直しをして貯蓄を増やしたり、住宅ローンや土地の価格について情報収集をしたりして、「いつでも家づくりを始められる状態」を整えておくことが大切です。
ただし、勘違いしてはいけないのは、今後家の価格が安くなるか?というと、そうではありません。家づくりを始めるタイミングは間違えないようにしてくださいね!
まとめ
物価も金利も上がるこれからの時代、世間のニュースや平均データに振り回されて焦る必要はありません。一番大切なのは、「自分たちの家計でいくらなら無理なく暮らせるか」という基準を持つことです。
まずは今の家計をしっかり把握し、家族にとって最適なタイミングで、後悔のない家づくりを進めていきましょう。
👇ING-homeの家づくりセミナーやモデルハウス見学のご予約はこちら